

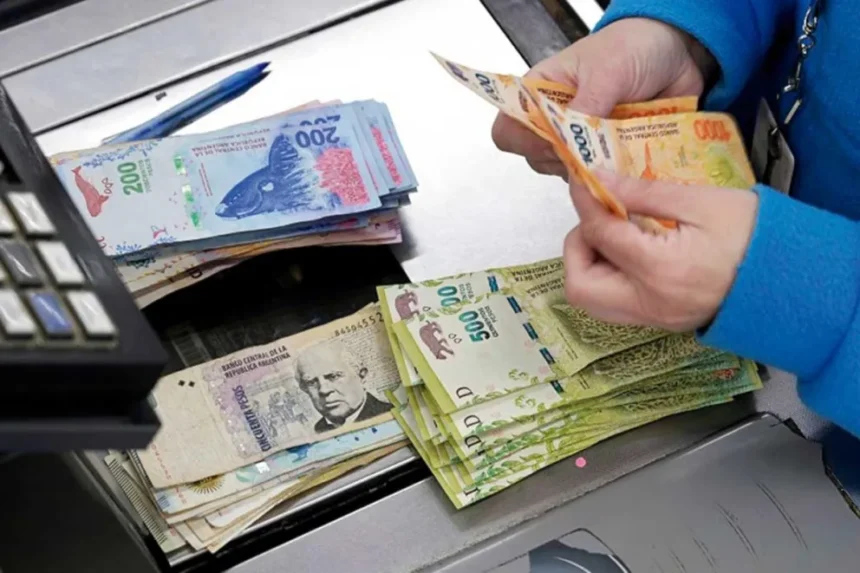
El crecimiento de la morosidad en el sistema financiero argentino comienza a mostrar una dimensión que excede las decisiones individuales de quienes toman un préstamo. En Misiones, el fenómeno adquiere características particulares. Según últimos datos, los mayores niveles de incumplimiento se concentran en créditos de montos relativamente pequeños, pero que muchas veces se acumulan entre diferentes billeteras virtuales, financieras y entidades no bancarias.
El economista Darío Ezequiel Díaz, doctor y postdoctor en Ciencias Económicas y magíster en Ciencias de Datos, analizó la evolución de la morosidad a partir de información pública del Banco Central y advirtió que el fenómeno requiere una mirada macroeconómica. Según explicó, la mora en el sistema formal pasó de ubicarse históricamente en torno del 3% o 4% a alcanzar el 11,28% en abril de 2026.
“Cuando tanta gente incurre en crédito y en la falta de pago, ya estamos hablando de algo macroeconómico”, sostuvo en Acá te lo Contamos por Radioactiva 100.7 y consideró que la magnitud del fenómeno comienza a configurar un riesgo sistémico para la economía.